La propuesta de economía digital de México genera preocupación por la privacidad, la independencia financiera y el futuro del dinero en efectivo
por el consejo editorial de El Reportero
La promesa de una economía digital
México avanza hacia una economía cada vez más digital. El gobierno de la presidenta Claudia Sheinbaum promueve los pagos electrónicos para reducir la dependencia del efectivo, mejorar la inclusión financiera y modernizar las transacciones comerciales.
Las autoridades sostienen que los pagos digitales pueden mejorar la seguridad, reducir costos y ampliar el acceso a los servicios financieros. Sin embargo, esta modernización plantea una pregunta fundamental: ¿Qué sucede con la libertad financiera individual cuando la sociedad depende cada vez más del dinero electrónico?
El problema trasciende las fronteras mexicanas. Afecta la relación entre los gobiernos, las instituciones financieras y los ciudadanos.
¿Quién controla nuestro dinero?
Cuando una persona posee dinero en efectivo, generalmente puede gastarlo sin necesitar autorización de bancos, procesadores de pagos o plataformas digitales.
El dinero electrónico funciona de manera diferente.
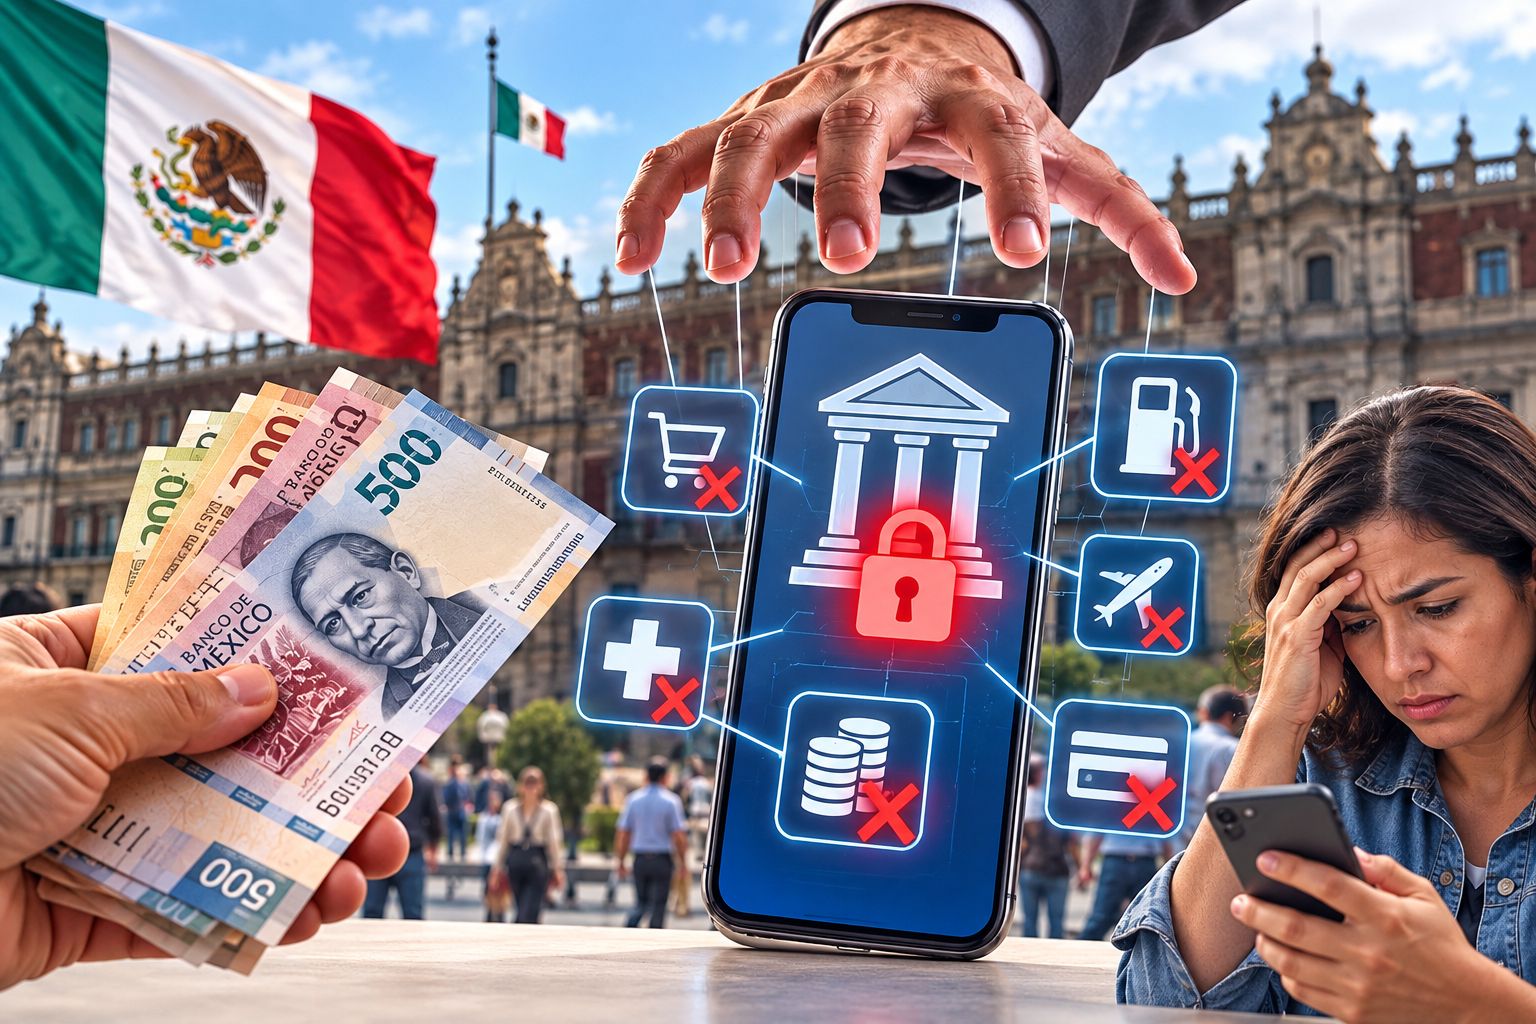
Los depósitos bancarios y las transferencias electrónicas dependen de instituciones financieras, infraestructura tecnológica y regulaciones gubernamentales. Las cuentas pueden congelarse, las transacciones bloquearse y el acceso al dinero suspenderse temporalmente.
Estas facultades ya existen en el sistema bancario convencional. Sin embargo, una sociedad que abandone progresivamente el efectivo podría dejar a las personas sin alternativas cuando las instituciones financieras restrinjan el acceso a su dinero.
Imaginemos no poder comprar alimentos, medicamentos o transporte porque nuestra cuenta bancaria ha sido congelada o el sistema electrónico ha dejado de funcionar.
Para las familias de escasos recursos, las consecuencias podrían ser devastadoras.
El peligro de la vigilancia financiera
Cada transacción electrónica puede generar un registro que identifica al pagador, al destinatario, la cantidad transferida y, en ocasiones, el lugar donde se realizó la operación.
Esta información permite combatir el fraude, el lavado de dinero y otros delitos. Sin embargo, los registros financieros también pueden facilitar la vigilancia y los abusos.
Los opositores políticos, periodistas, activistas y ciudadanos nunca deberían enfrentar restricciones financieras arbitrarias por sus opiniones o actividades legales.
La iniciativa mexicana no autoriza por sí misma confiscaciones por motivos políticos. No obstante, la expansión de las transacciones electrónicas hace cada vez más importantes las garantías de privacidad, la supervisión independiente y el debido proceso.
La pregunta es si los gobiernos y las instituciones financieras deberían tener la capacidad práctica de vigilar prácticamente todas las transacciones económicas de los ciudadanos.
La propuesta mexicana y sus implicaciones
La iniciativa mexicana busca ampliar los sistemas de pagos electrónicos existentes, en lugar de establecer una nueva moneda digital controlada por el gobierno.
La presidenta Sheinbaum ha indicado que el efectivo no será prohibido de manera general, aunque su administración pretende reducir su utilización en determinados sectores económicos.
Esta distinción es importante.
Promover voluntariamente los pagos electrónicos es fundamentalmente diferente de obligar a los ciudadanos a abandonar el dinero físico.
Sin embargo, la desaparición gradual del efectivo en los servicios esenciales podría terminar imponiendo restricciones prácticas sin necesidad de establecer una prohibición absoluta.
Los adultos mayores, las comunidades rurales y las personas sin acceso confiable a internet podrían enfrentar dificultades adicionales.
La inclusión financiera no debería convertirse en exclusión financiera.
Proteger el derecho a utilizar efectivo
El dinero en efectivo ofrece ventajas que los sistemas electrónicos no pueden reproducir completamente.
Permite realizar transacciones sin internet, proporciona privacidad financiera y continúa funcionando durante apagones o fallas tecnológicas.
También permite conservar dinero fuera de las instituciones bancarias, aunque presenta riesgos relacionados con robos, pérdidas e inflación.
Los pagos digitales ofrecen beneficios reales, especialmente para pequeños negocios y consumidores que buscan comodidad. Por lo tanto, el objetivo debería ser conservar ambas alternativas.
Los legisladores mexicanos deberían establecer garantías claras para preservar el acceso al efectivo, proteger la información financiera e impedir restricciones arbitrarias sobre las cuentas personales.
Cualquier congelamiento de cuentas debería realizarse mediante procedimientos legales establecidos, con mecanismos efectivos para impugnar decisiones indebidas.
Modernización sin renunciar a la independencia
El progreso tecnológico debería ampliar las opciones de las personas, no eliminar las alternativas existentes.
Una sociedad donde prácticamente todas las transacciones requieren autorización de intermediarios financieros corre el riesgo de concentrar un poder extraordinario en gobiernos e instituciones financieras.
Esta concentración merece atención independientemente del partido político que gobierne.
México tiene la oportunidad de demostrar que la modernización y la libertad individual pueden coexistir. Sus políticas deberían proteger la participación voluntaria, la privacidad financiera y el acceso permanente al dinero físico.
Los ciudadanos deben conservar alternativas cuando fallen los sistemas electrónicos o las instituciones cometan errores. Las transformaciones tecnológicas deben acompañarse de garantías sólidas antes de generar una dependencia generalizada.
La innovación financiera debería mejorar la vida de las personas sin dejar el acceso a sus propios recursos innecesariamente vulnerable a decisiones institucionales.
Una economía digital debe ampliar la libertad financiera, no convertir a los ciudadanos en personas completamente dependientes de quienes controlan su infraestructura.